Finanzas 101 · 9 de agosto de 2020 · 3 mins lectura
Acciones y sus valorizaciones
Hay distintas formas de medir sus precios, pero ninguna por si sola te dirá si están caras o baratas
En el primer post de Finanzas 101, hablamos sobre la renta fija y por qué en realidad no es tan fija. En esta oportunidad, nos enfocaremos en el mercado de acciones.
Las acciones, también conocidas como instrumentos de renta variable, son emitidas por compañías y representan una parte del patrimonio de estas. Al comprar una acción, estás comprando un porcentaje de la empresa, lo que te transforma en socio. A diferencia de los bonos, en los que hay más certeza de los flujos futuros dado que sus pagos son fijos hasta el vencimiento del bono, las acciones reparten flujos variables a sus inversionistas, llamados dividendos. Dado la menor certeza de estos flujos futuros, ya que dependen del rendimiento de la empresa, es que las acciones se consideran más riesgosas que los bonos. Sin embargo, tienen un retorno esperado más alto, por lo que se suelen recomendar en portafolios para personas que pueden soportar mayores variaciones de su valor en el tiempo.
¿Cómo se estima el valor de una acción?
En la amplia literatura financiera existente se presentan decenas de métodos diferentes para calcular el “valor justo” de las acciones. Lógicamente, todos tienen sus propios supuestos, y ningún método es necesariamente más correcto que otro. No obstante, sí existe consenso en que el valor de una compañía está dado por el “valor presente” de sus flujos futuros. Es decir, el valor al día de hoy de los dividendos que la acción entregará en el futuro (Modelo de Crecimiento de Gordon).
No obstante, uno de los indicadores más utilizados para analizar el precio de una acción es la razón entre precio y utilidad de la compañía (Precio/Utilidad). En términos simples, este múltiplo indica en cuántos periodos (años) se recuperaría la inversión, asumiendo que las utilidades actuales de la empresa se mantienen en el tiempo. Es importante destacar que las empresas no siempre reparten todas sus utilidades en forma de dividendo, un porcentaje son devueltos a sus accionistas y lo restante lo pueden utilizar para diferentes propósitos, como invertir en nuevos negocios o proyectos.
Como referencia, para el principal índice de acciones chilenas, el IPSA (Índice de Precio Selectivo de Acciones), la media histórica del múltiplo Precio/Utilidad es de aproximadamente 17 veces. Es decir, en promedio en 17 años se recuperaría lo invertido. Esto tiene un retorno implícito para el primer año de 1/17, que es equivalente a un 5.9%.
Precauciones al momento de comparar múltiplos
Hay que tener en consideración que estos múltiplos pueden generar distorsiones a la hora de comparar precios y valorizaciones de distintas acciones. Por ejemplo, una compañía puede tener pérdidas en un período en particular, o el mercado podría esperar que las utilidades cambien de manera importante en el futuro. Esto suele pasar con empresas tecnológicas, como Amazon, Netflix o Tesla. En estos casos, es común escuchar que las acciones estarían “muy caras”, puesto que los múltiplos a los que se transan son elevados para los estándares de compañías tradicionales. Esto se explicaría principalmente por las altas expectativas de crecimiento en ventas, y eventualmente de utilidades que tendrían estas compañías, y que terminarían, en el largo plazo, ajustando sus múltiplos de Precio/Utilidad.
Por ejemplo, en el siguiente gráfico se puede ver la evolución del ratio Precio/Utilidad para Amazon durante los últimos 20 meses, según datos de Bloomberg. Su valor actual es de 122 veces, cercano al máximo del último tiempo.
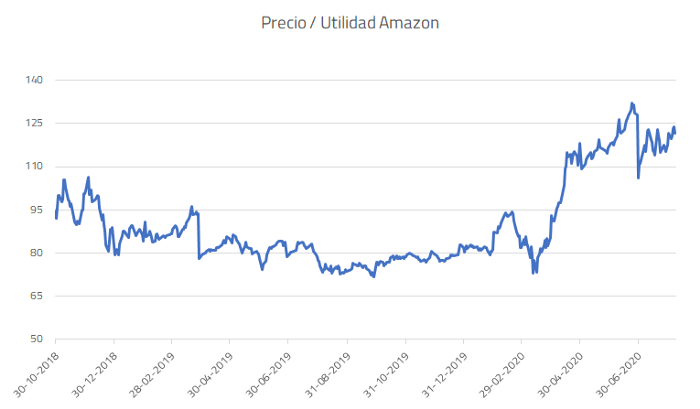
No obstante, no es evidente que la acción de Amazon esté “cara” o “barata”. Solo el tiempo lo dirá.
Stocks y temas mencionados