Learn · 21 de abril de 2025 · 7 mins lectura
Lo que aprendimos de las inversiones de José Antonio Kast
El Presidente paga hasta 88 veces más comisión de la necesaria, y tiene el 100% de sus inversiones líquidas concentradas en un solo país. Tú puedes evitar los dos.
Lo que aprendimos de las inversiones de José Antonio Kast
El Presidente paga hasta 88 veces más comisión de la necesaria, y tiene el 100% de sus inversiones líquidas concentradas en un solo país. Tú puedes evitar los dos.
Fuente del análisis
Declaración de patrimonio de José Antonio Kast Rist, Consejo para la Transparencia (InfoProbidad). Ver declaración oficial →
Si el enlace no abre, busca su nombre en infoprobidad.cl. Los montos comentados corresponden a la declaración ratificada con cambios menores en abril 2026.
Lo que dice la declaración
Entre los activos del Presidente aparecen dos inversiones en fondos mutuos de BCI orientadas al mercado estadounidense:
- Fondo Mutuo BCI USA: adquirido en abril de 2017. Valor actual USD 740.340.
- Fondo Mutuo BCI Estados Unidos: valorado en CLP 119 millones.
Sumado, su exposición líquida a acciones de EE.UU. vía fondos mutuos BCI equivale a ~USD 874.810. Desde abril 2017, el S&P 500 ha rentado más de 180% acumulado. Suena bien, hasta que miras la letra chica.
Mejora #1: El costo invisible
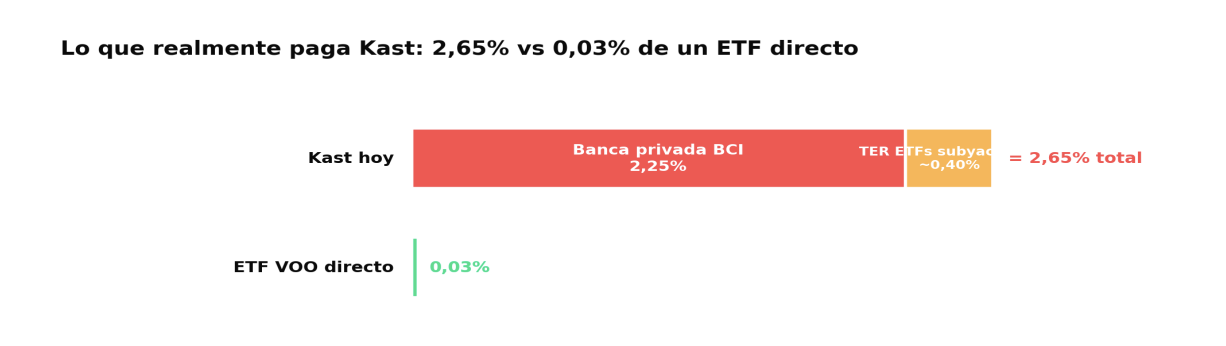
El Fondo Mutuo BCI USA cobra hasta 2,25% a clientes de Banca Privada. Y ese fondo, para conseguir exposición al S&P 500, compra ETFs que a su vez cobran ~0,40% anual (TER de los ETFs subyacentes).
Sumando ambos: ~2,65% de comisión efectiva anual. ¿Contra qué? Contra 0,03% de un ETF como VOO o IVV que compra lo mismo. La diferencia es de ~88 veces.
Lo que hace aún más llamativo el caso: la cartera del Fondo Mutuo BCI USA está compuesta principalmente por ETFs del S&P 500. Sus 4 mayores posiciones:
- iShares Core S&P 500 UCITS ETF — 23,8%
- Source S&P 500 UCITS ETF — 19,4%
- Vanguard S&P 500 ETF — 16,8%
- UBS ETF S&P 500 Index — 16,4%
Los 4 están disponibles directo en la App Racional 2.0.
José Antonio Kast paga 2,65% para que BCI compre ETFs que él podría comprar a 0,03%.
Mejora #1b: El efecto acumulado
En números secos: de los USD 874.810 invertidos, pagar 2,65% equivale a ~USD 23.182 al año en comisiones. El ETF equivalente cobraría ~USD 262 al año. Diferencia anual: USD 22.920.
Pero el verdadero impacto no es la cuenta del año, es el interés compuesto que deja de ganar porque esa comisión se va antes de componer.
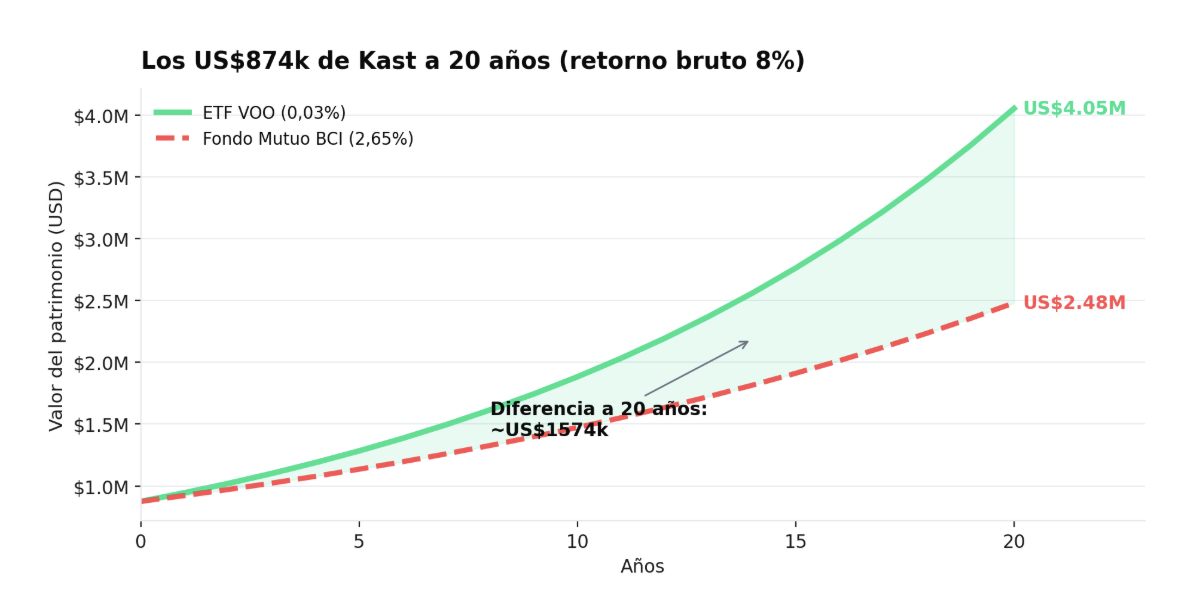
El costo real para José Antonio Kast en 20 años
- Fondo Mutuo BCI (2,65%): termina con ~US$2,48M
- ETF VOO (0,03%): termina con ~US$4,05M
- Diferencia: ~US$1,57M menos por no cambiar de producto.
- Si José Antonio Kast mantiene esta estructura durante su mandato (4 años): ~US$100k perdidos sólo en comisiones.
Y ojo con la defensa clásica: "pero el fondo activo le gana al índice". Los reportes SPIVA de S&P muestran que más del 90% de los fondos activos de acciones de EE.UU. no le ganan al índice en horizontes de 10 años. El último año, BCI USA rentó 13,77%; VOO rentó 33,47%. El fondo activo perdió contra el índice que lleva adentro.
Mejora #2: 100% S&P 500 no es diversificación
Aunque José Antonio Kast cambiara hoy a VOO y se ahorrara el 2,65%, seguiría teniendo un desafío pendiente: todas sus inversiones líquidas de renta variable (acciones) está en un solo país, una sola moneda y con una concentración enorme en las mismas 7 empresas.
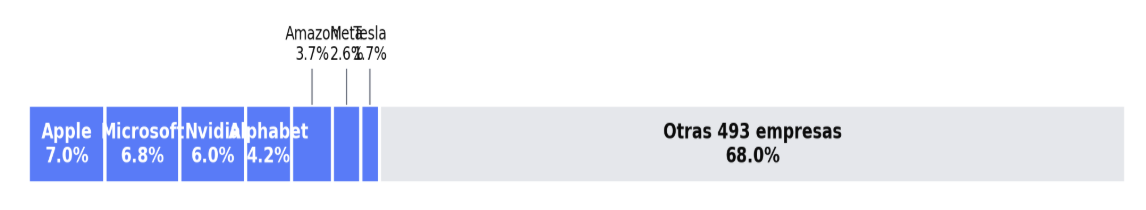
~32% del índice descansa en 7 empresas. Nvidia + Microsoft + Apple juntas pesan más que 400 del resto.
La historia tiene dos recordatorios incómodos de por qué concentrarse en un solo país es caro:
- Japón, 1990. Después de 3 décadas de éxito económico, el Nikkei tardó 34 años en recuperar sus máximos. Un inversionista 100% japonés en 1990 perdió, en términos reales, durante toda una vida productiva.
- EE.UU., 2000–2010. El S&P 500 rentó ~0% en 10 años (la "década perdida"). En el mismo período, emergentes y Europa rentaron positivo. Estar 100% USA habría costado una década de compounding.
Concentración no es estrategia. Es apuesta.
Para tus inversiones
- 1. El costo es el enemigo silencioso. 2,65% parece poco. En 20 años, le costaría a José Antonio Kast US$1,47M. Tú, con CLP 5.000 o con CLP 50M, juegas el mismo partido.
- 2. El banco no es tu enemigo: es tu proveedor caro. Los fondos mutuos muchas veces compran los mismos ETFs que tú puedes comprar directo. Saltarte ese intermediario es la decisión más rentable que vas a tomar esta década.
- 3. Indexar NO es diversificar. VOO es indexado y está 100% en EE.UU. Diversificar es sumar VT o combinarlo con bonos y emergentes.
- 4. Diversificar es (casi) gratis. VT cuesta 0,07%. Reemplazar S&P 500 por mundo entero te cuesta 0,04% al año. La protección ante una "década perdida" es regalada.
Racional Reads · Todos somos inversionistas. Invertir desde CLP$5.000 en la app Racional 2.0.
Fuente: Declaración de patrimonio José Antonio Kast Rist — InfoProbidad · infoprobidad.cl. Datos SPIVA Reports (S&P Global). Rentabilidades 2025 según fichas públicas de BCI Asset Management y Vanguard. Este análisis no constituye asesoría de inversión; rentabilidades pasadas no garantizan rentabilidades futuras.
Stocks y temas mencionados