Inversiones · 15 de julio de 2026 · 3 mins lectura
El beneficio tributario para quienes invierten en Chile
Dos personas ganan lo mismo invirtiendo. Una paga 10% de impuesto sobre esa ganancia; la otra, dependiendo de sus ingresos, puede pagar bastante más. La diferencia no está en cuánto ganaron, sino en cuánto pagan.

El beneficio tributario para quienes invierten en Chile
Ya hemos hablado de las comisiones en el cuánto se paga, pero ¿puedo hacer algo para mejorar mi declaración de impuestos? Eso tiene nombre y apellido en la ley chilena, se llama artículo 107 de la Ley de la Renta, o "107 LIR". Suena a letra chica, pero es uno de los beneficios más relevantes para quien invierte desde Chile.
Qué es el 107 LIR
El 107 LIR es un beneficio tributario que aplica a las ganancias de capital de ciertos activos que se transan en la bolsa chilena, como acciones, cuotas de fondos y ETF que cumplen los requisitos.
Cuando compras uno de estos activos, lo mantienes y luego lo vendes a un precio mayor, esa diferencia es tu ganancia de capital. El 107 LIR hace que esa ganancia pague una tasa única de 10%, en vez de sumarse al resto de tus impuestos.
La palabra clave es "presencia en bolsa", el activo tiene que transarse en el mercado. Por eso califican los ETF y las acciones locales, pero no los fondos mutuos tradicionales que no se transan en bolsa (o tu depósito a plazo).
10% en vez de tu tramo
Acá está el punto que se traduce en pesos.
Sin este beneficio, tu ganancia se sumaría al Impuesto Global Complementario, que es progresivo, por lo que sube con tus ingresos (sean por sueldo, ganancias o aumentos patrimoniales) y puede llegar hasta 40% en los tramos más altos. El 107 LIR, en cambio, aplica un 10% plano, sin importar cuánto ganes al año.
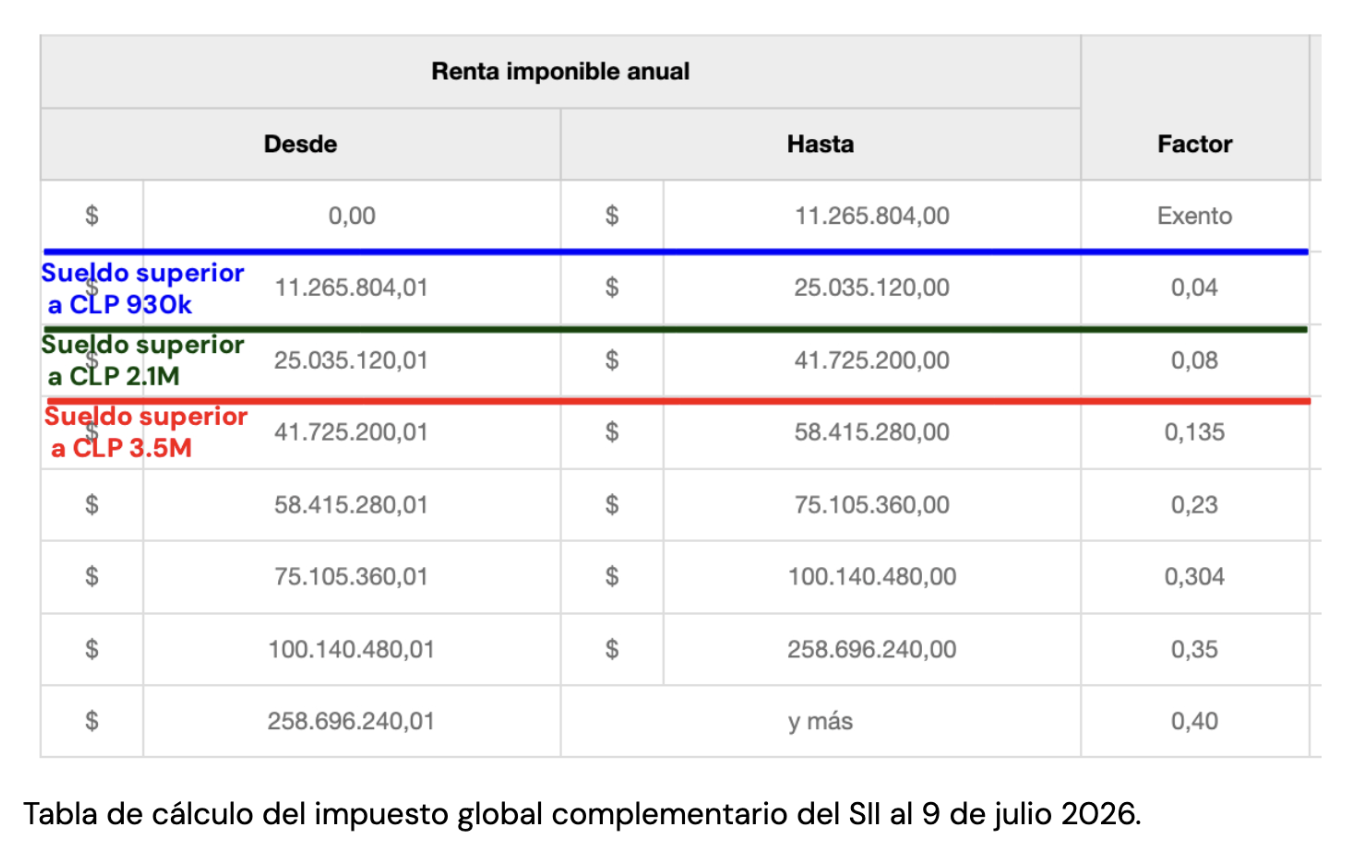
Un ejemplo concreto. Sobre una ganancia de CLP 10.000.000, el 107 LIR te cobra 10%: pagas CLP 1.000.000 y te quedas con CLP 9.000.000. Si esa misma ganancia entrara a tu Global Complementario y estuvieras en un tramo alto, podrías pagar bastante más por exactamente la misma utilidad.
Por eso el beneficio pega más fuerte mientras más alto sea tu tramo de ingresos. Es ahí donde la distancia entre el 10% y tu tasa marginal se hace grande.
Eso no implica que tengas que ganar el sueldo equivalente a ese tramo. Por ejemplo si tienes un sueldo imponible de CLP 1.500.000 (CLP 18M anuales) y durante años acumulaste en tu inversión sin 107 LIR ganancias por CLP 50.000.000, no estarías en el tramo entre 11.2M-25M, te ubicarías en el tramo 58.4M-75.1KM, pagando hasta un 23%
Es para inversiones con presencia en la bolsa chilena
El 107 LIR aplica a activos con presencia en la bolsa chilena. No es un beneficio automático para todo lo que inviertas.
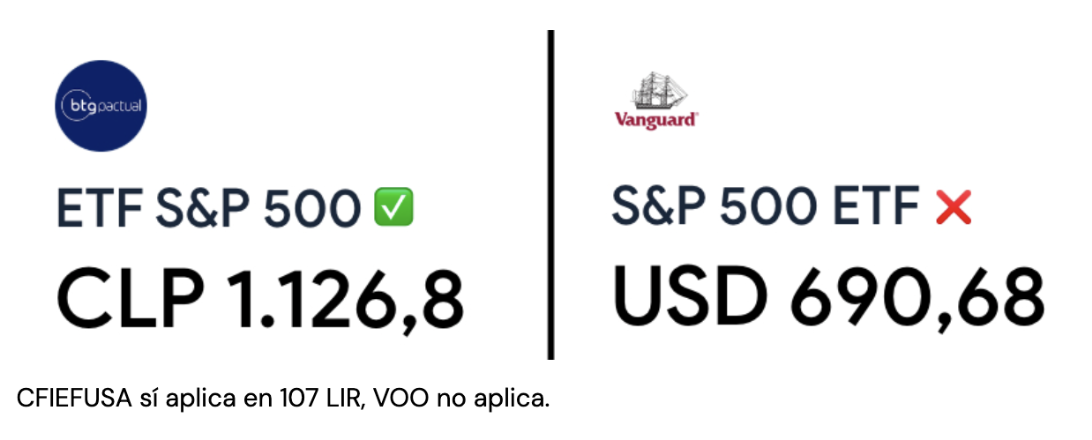 En la práctica, la forma de aprovecharlo es invirtiendo en activos chilenos que califiquen, como ciertos ETF locales. No cubre, por ejemplo, Stocks que compres directamente en el mercado de Estados Unidos, pero si ETFs como CFIT FUSA que a pesar de cubrir un mercado internacional, si tiene presencia en el mercado nacional
Existen propuestas para cambiarlo en una nueva reforma
No siempre el beneficio 107 LIR pago 10%. Hasta septiembre de 2022, estas ganancias eran "ingreso no renta", por lo que simplemente no pagaban impuesto. La Ley 21.420 cambió ese régimen y estableció la tasa de 10% que rige actualmente.
Y ahora el escenario podría volver a moverse. Hay una propuesta, el Plan de Reconstrucción Nacional, hoy en tramitación en el Senado, que plantea eliminar ese 10% para los activos locales con presencia en bolsa y restituir el régimen de ingreso no renta. Si se aprobara este año tal como está redactada, aplicaría a las ventas hechas desde el 1 de enero de 2027, sin importar cuándo compraste.
Nada de esto es definitivo, es un proyecto en discusión, no una ley. Pero vale la pena tenerlo en el radar, porque cambiaría la comparación de "10% frente a hasta 40%" a "0% frente a hasta 40%".
¿Cómo lo obtengo?
Es automático cuando inviertes en algún activo con 107 LIR. Solo debes buscar en Portafolios los instrumentos con la chapita "107 LIR".
Si inviertes o piensas invertir desde Chile, el 107 LIR es una de esas cosas que conviene entender antes de elegir dónde poner tu plata, porque puede cambiar cuánto de tu rentabilidad termina efectivamente en tu bolsillo. Y si la reforma avanza, esa cantidad solo se haría más grande.
Stocks y temas mencionados