Racional Reads

Versus · 8 de julio de 2020 · 2 mins lectura

ETFs versus Fondos Mutuos, parte 2: impuestos

No todos los fondos tienen el mismo tratamiento tributario, por lo que podrían invertir en lo mismo y terminarías con distintas ganancias
ETFs versus Fondos Mutuos, parte 2: impuestos
CompartirWhatsApp

Al invertir en ETFs como los que componen los portafolios Racionales, te eximes de pagar impuestos cuando vendes tus fondos a un precio mayor del que los compras (ganancias de capital), y pagas impuestos sólo por los dividendos que recibes (107 LIR). En cambio, en un típico fondo mutuo (incluso si invierte en ETFs) pagas impuestos por todo lo ganado cuando retiras la inversión (108 LIR).

Entonces, si inviertes $10 millones por 10 años, momento en el que esperas recibir un sueldo líquido de $2,5 millones, y asumiendo un 5% de retorno real, con ETFs obtendrías $730.000 más de ganancias después de impuestos que si hubieras utilizado un típico fondo mutuo. Y entre mayores sean tus ingresos, mayor será la diferencia (ya que mayor es tu tasa marginal de impuestos).
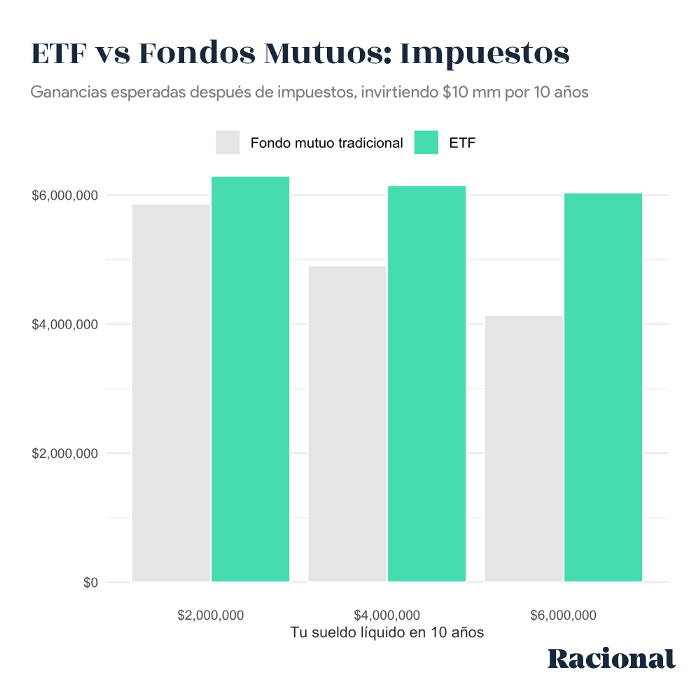
Si el 2030 ganas $3 millones líquidos, la diferencia sería de $1.244.000; si ganas $4 millones, sería de $1.645.000; y, si tus ingresos aumentan hasta llegar al tramo más alto del impuesto de segunda categoría, con ETFs tendrías un 57% más de ganancias netas ($2.166.000).

Así que recuerda, antes de decidir en qué invertir, revisa también los costos tributarios asociados a cada alternativa.

Stocks y temas mencionados
Versus

Más en Versus

ETFs versus Fondos Mutuos, parte 1: costos

ETFs versus Fondos Mutuos, parte 1: costos

12 de junio de 2020

ETFs versus depósitos a plazo

ETFs versus depósitos a plazo

28 de mayo de 2020

Ni pienses en dejar tus ahorros en la cuenta del banco

Ni pienses en dejar tus ahorros en la cuenta del banco

14 de mayo de 2020

Tu plata merece más

Invierte desde Chile en acciones, ETFs y más, en menos de cinco minutos.

Crear cuenta gratis

Racional SpA es una compañía de tecnología financiera, inscrita como enrutador de órdenes y asesor de inversiones en el Registro de Prestadores de Servicios Financieros de la Comisión para el Mercado Financiero (CMF), autorizado para operar conforme a la Ley N° 21.521 (Ley Fintec) y la Norma de Carácter General N° 502. Puedes verificar nuestro registro en cmfchile.cl.

No somos un banco, intermediario de valores ni custodio. La ejecución y custodia de inversiones se realiza en cuentas individuales a tu nombre, a través de intermediarios autorizados por la CMF en Chile y/o intermediarios habilitados en EE.UU. miembros de la Financial Industry Regulatory Authority (FINRA).

Las acciones en cuentas de EE.UU. están protegidas por SIPC y Excess SIPC por hasta USD 49.000.000 por cliente, y los saldos en efectivo se mantienen en un programa multi-banco asegurado por FDIC en hasta USD 1.000.000 por cliente. Estas coberturas aplican ante la insolvencia del intermediario o banco depositario y no cubren pérdidas de mercado ni de tipo de cambio.

El contenido de este sitio y de la aplicación tiene fines exclusivamente informativos y educativos, y no constituye una oferta, recomendación personalizada de inversión, ni asesoría tributaria o legal. Toda inversión implica riesgos, incluida la posible pérdida total o parcial del capital. Las rentabilidades pasadas no garantizan ni son indicativas de resultados futuros. Las inversiones en moneda extranjera están sujetas adicionalmente a riesgo de tipo de cambio.

El servicio de asesoría de inversión se basa en procesos informáticos automatizados (robo-advisory) que generan recomendaciones a través de la plataforma, sin intervención humana directa en cada recomendación. Racional puede recibir compensación de los intermediarios con los que opera, incluyendo participación sobre comisiones cobradas, payment for order flow (PFOF), intereses generados por saldos en efectivo, préstamo de acciones (securities lending) y otros conceptos. Estos arreglos pueden generar potenciales conflictos de interés. Racional cuenta con políticas y controles internos diseñados para que las recomendaciones se basen en el perfil de riesgo y objetivos del cliente, gestionar dichos conflictos y actuar siempre en su mejor interés.

Antes de invertir, considera si los productos son adecuados para tus objetivos, situación financiera y tolerancia al riesgo, y consulta a un profesional independiente si es necesario. Recuerda mantener siempre costos bajos e invertir a largo plazo.